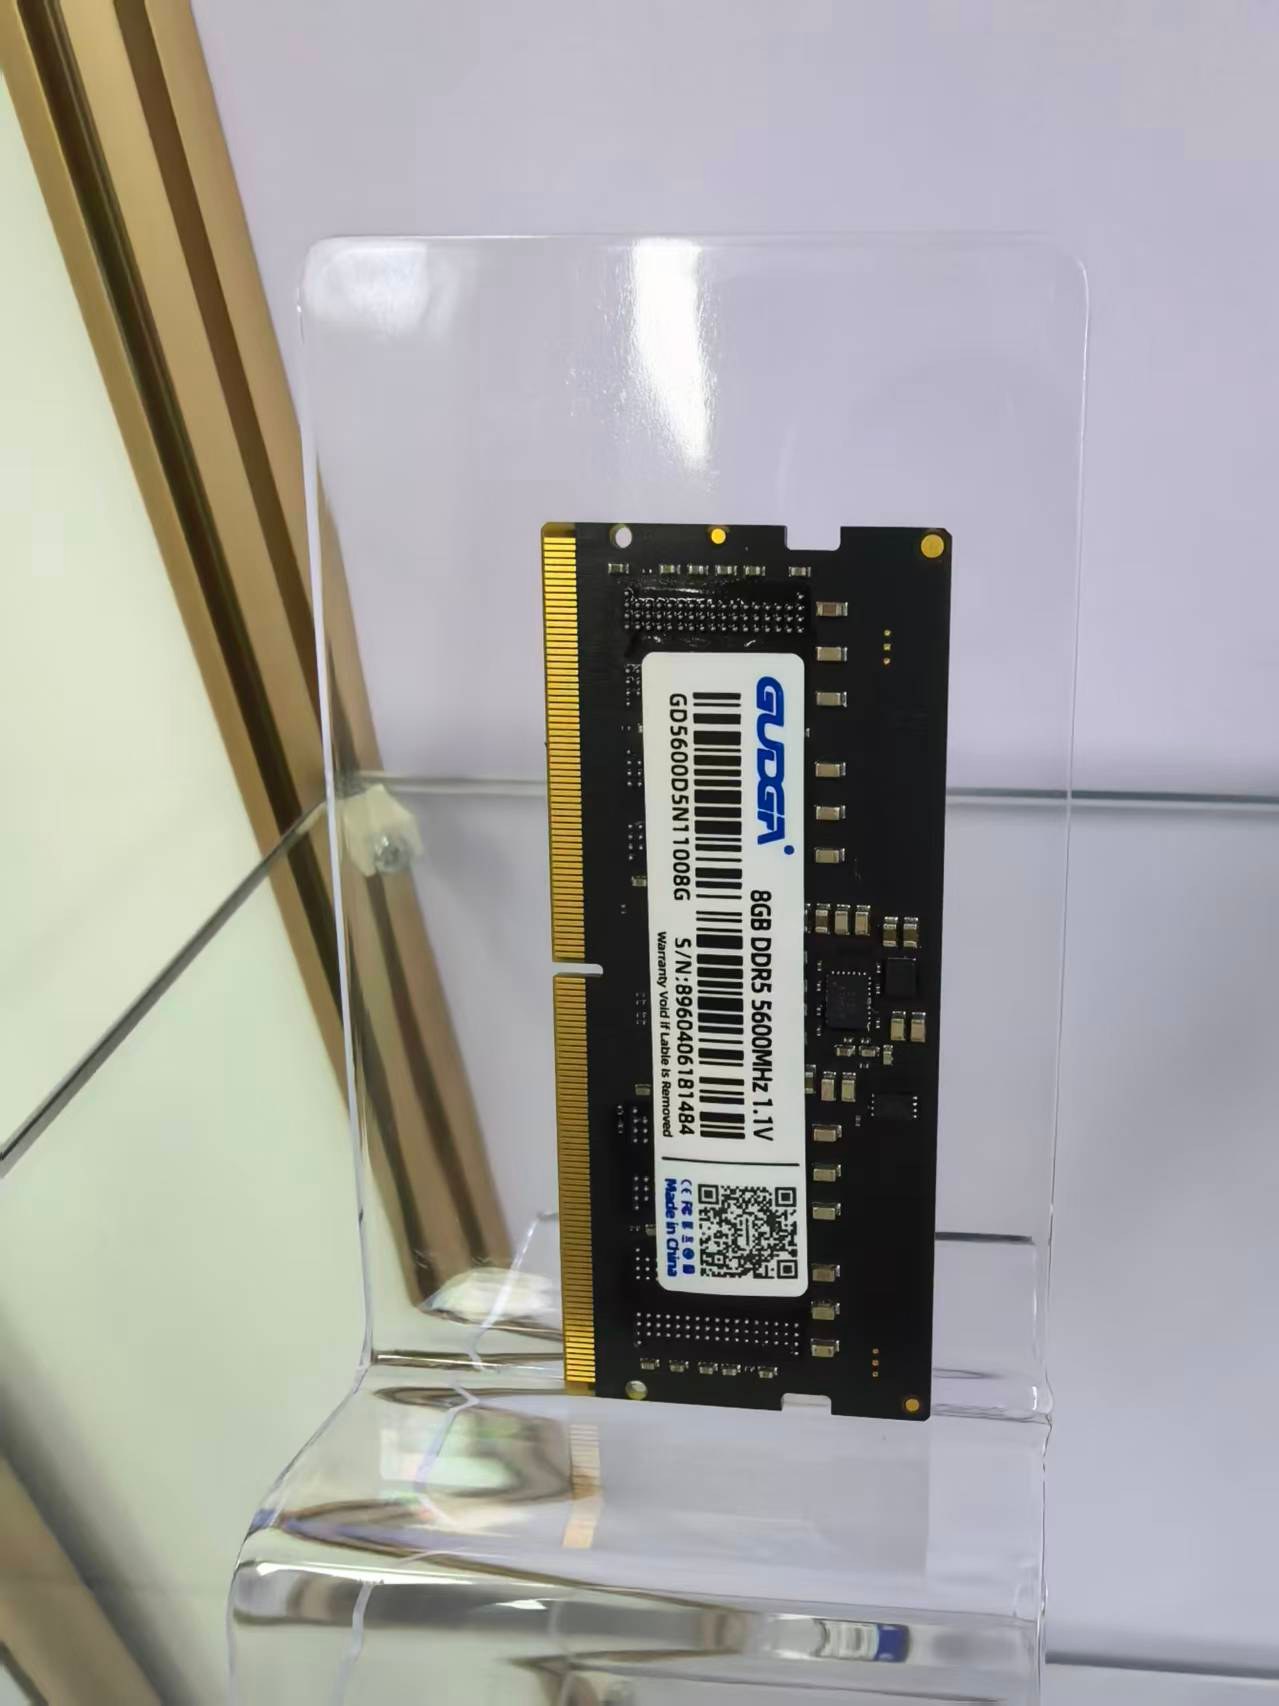
Il mercato dello storage nel luglio 2026 ha mostrato divergenze significative: i prezzi degli SSD si sono stabilizzati mentre i prezzi delle DDR5 hanno continuato a salire, raggiungendo nuovi massimi.
Recentemente, il mercato globale dello storage ha mostrato una significativa divergenza strutturale. A partire da luglio 2026, di livello consumerSSDi prezzi si sono generalmente stabilizzati, con fluttuazioni minime nei prezzi del mercato finale e domanda e offerta relativamente equilibrate. Nel frattempo, i prezzi delle memorie DDR5 hanno continuato la loro tendenza al rialzo durante tutto l’anno, con aumenti mensili in aumento e una crescita anno su anno in aumento significativo, diventando la principale variabile di prezzo nel settore dello storage. Gli analisti del settore sottolineano che la ristrutturazione della capacità produttiva guidata dalla potenza di calcolo dell’intelligenza artificiale e lo squilibrio tra domanda e offerta sono i fattori principali che guidano questa polarizzazione nel mercato dello storage. Il settore è ufficialmente uscito dal ciclo omogeneo di diffusi aumenti e diminuzioni dei prezzi, entrando in una nuova fase di divergenza strutturale.
Dal punto di vista delle prestazioni del mercato SSD, i prezzi di vari prodotti SSD per PC mainstream e di fascia consumer sono ormai entrati in un intervallo stabile. Secondo i dati sui prezzi dei canali hardware nazionali, i prezzi attuali degli SSD PCIe 4.0 tradizionali da 1 TB e 2 TB sono rimasti relativamente stabili, senza fluttuazioni di prezzo significative, e le differenze di prezzo tra i marchi sono rimaste normali. Rispetto alle fluttuazioni dei prezzi causate dalle precedenti fluttuazioni della capacità di produzione dei chip di memoria, l'attuale inventario dei chip di memoria flash NAND rientra in un intervallo ragionevole. Samsung, SK Hynix, Micron e i produttori di memorie nazionali stanno liberando costantemente capacità produttiva e la domanda e l'offerta nel mercato SSD consumer sono sostanzialmente equilibrate.
Nel frattempo, il panorama competitivo del mercato SSD ha efficacemente compensato la pressione degli aumenti dei prezzi. Da un lato, i chip di storage nazionali e i marchi indipendenti hanno continuato a esercitare la loro forza, aumentando costantemente la capacità produttiva e colmando il divario di offerta del mercato, sopprimendo di fatto il potenziale di significativi aumenti dei prezzi. D'altro canto, il tasso di crescita della domanda nei mercati dell'elettronica di consumo e dei PC è stato moderato, senza accumuli di scorte concentrati o un aumento della domanda. Il turnover delle scorte di canale è stato ordinato e i produttori non hanno avuto bisogno di adeguare i prezzi per bilanciare il mercato. Nel complesso, l'andamento dei prezzi è stato stabile e controllabile, mentre i costi sostenuti dai consumatori per la costruzione e l'aggiornamento dei PC sono rimasti stabili.
In netto contrasto con il trend stabile degli SSD, i prezzi delle memorie DDR5 hanno continuato a salire, con una tendenza all’aumento dei prezzi che è proseguita per tutta la prima metà del 2026 e che è continuata fino a luglio. Secondo gli ultimi dati dell’organizzazione industriale ThinkComputers, i prezzi delle memorie DDR5 sono aumentati del 7% nel luglio 2026, un incredibile aumento del 448% rispetto allo stesso periodo del 2025. I prezzi di molti moduli di memoria DDR5 con capacità mainstream hanno raggiunto nuovi massimi in quasi due anni. I dati del canale mostrano che i prezzi contrattuali e i prezzi al dettaglio dei terminali dei principali moduli DDR5 da 16 GB e 32 GB hanno continuato ad aumentare e i costi di approvvigionamento sul mercato sono aumentati costantemente.
La ragione principale del continuo aumento dei prezzi delle DDR5 è la ristrutturazione strutturale della capacità del settore determinata dalla crescita esplosiva della potenza di calcolo dell’intelligenza artificiale. I tre principali produttori mondiali di DRAM, Samsung, SK Hynix e Micron, hanno modificato in modo significativo il loro layout di capacità, destinando oltre il 40% della loro capacità DRAM alla produzione di memoria HBM a larghezza di banda elevata, DDR5 di fascia alta per server e altri prodotti di archiviazione che supportano la potenza di calcolo dell'intelligenza artificiale, per garantire pienamente la domanda dei data center AI e dei server di fascia alta. Poiché un singolo chip HBM occupa 2-3 volte l'area del wafer delle normali DDR5, una grande quantità di capacità viene utilizzata per prodotti di storage AI di fascia alta, comprimendo direttamente l'offerta di DDR5 di livello consumer e civile.
Questa grave discrepanza tra domanda e offerta ha ulteriormente esacerbato l’aumento dei prezzi. Attualmente, l’inventario complessivo dei tre principali produttori di memorie è sufficiente solo per 3-5 settimane, molto al di sotto dello standard di sicurezza del settore di 6-8 settimane, con conseguente carenza strutturale nel mercato DDR5 di livello consumer. Allo stesso tempo, la domanda di server AI sta esplodendo. La richiesta di memoria di un singolo dispositivo informatico AI supera di gran lunga quella dei server tradizionali. Nel 2026, la domanda di DRAM legate all’intelligenza artificiale ha superato il 40% e si prevede che supererà il 50% nel 2027. Le risorse di capacità di archiviazione globale continuano a orientarsi verso il mercato della potenza di calcolo di fascia alta e il divario di offerta di DDR5 civili continua ad ampliarsi.
Inoltre, i principali produttori esteri stanno dando priorità agli ordini dei clienti AI delle principali aziende tecnologiche, evidenziando ulteriormente il divario di offerta nel mercato nazionale DDR5 di fascia alta. Prezzi per alcuni prodotti nazionaliDDR5i moduli hanno già superato quelli dei marchi esteri, portando ad una continua espansione dei premi nel mercato degli utenti finali. Di conseguenza, i costi dei materiali di memoria per laptop, desktop e PC consumer sono aumentati notevolmente. Il costo della memoria nei laptop entry-level sottili e leggeri è aumentato dal 10% a oltre il 30%, facendo aumentare indirettamente il costo complessivo di questi prodotti.
Per quanto riguarda le tendenze future del mercato, gli analisti del settore ritengono che nel breve termine il mercato degli SSD probabilmente rimarrà stabile, con una capacità di produzione NAND sufficiente e una domanda dei consumatori stabile, senza fornire alcuna base per fluttuazioni significative dei prezzi. Tuttavia, l'aumento dei prezzi delle DDR5 non è ancora finito. Considerato il continuo aumento della domanda di potenza di calcolo basata sull’intelligenza artificiale e la difficoltà di adeguare la struttura della capacità produttiva a breve termine, è probabile che i prezzi delle DDR5 rimangano elevati, con lievi fluttuazioni al rialzo nella seconda metà dell’anno. Nel lungo termine, man mano che i produttori di storage introducono nuova capacità produttiva e ottimizzano gradualmente la loro struttura di capacità, si prevede che lo squilibrio tra domanda e offerta di DDR5 si attenuerà gradualmente, ma la differenziazione strutturale all’interno del settore diventerà la norma.
Per i consumatori, il rapporto costo-efficacia degli aggiornamenti SSD e delle build di sistema è attualmente stabile, consentendo normali acquisti su richiesta. Si consiglia di acquistare la memoria DDR5 solo se necessario per evitare l'aumento dei costi derivanti da successivi riassortimenti a prezzi più alti. Per i produttori del settore, questa differenziazione del mercato sta costringendo le aziende ad adeguare i propri portafogli di prodotti, bilanciando lo storage AI di fascia alta con la capacità di storage di livello consumer per alleviare lo squilibrio tra domanda e offerta.
Utilizziamo i cookie per offrirti una migliore esperienza di navigazione, analizzare il traffico del sito e personalizzare i contenuti. Utilizzando questo sito, accetti il nostro utilizzo dei cookie.politica sulla riservatezza